
El conocimiento que puede proteger tus decisiones, ampliar tus oportunidades y cambiar el destino de una familia
Por Marvin Gandis
Durante generaciones, muchas personas aprendieron que para salir adelante debían estudiar, conseguir un empleo estable, trabajar durante décadas, ahorrar una parte de sus ingresos y esperar tranquilamente la jubilación.
Ese modelo ayudó a muchas familias en el pasado. Sin embargo, el mundo económico está cambiando con rapidez.
El costo de la vivienda, los alimentos, los seguros, la educación, el transporte y los servicios básicos continúa ejerciendo presión sobre millones de hogares. Al mismo tiempo, la automatización, la inteligencia artificial, el comercio electrónico, el trabajo independiente y las nuevas plataformas digitales están transformando la manera en que trabajamos, producimos, compramos, ahorramos e invertimos.
En este nuevo escenario, saber ganar dinero ya no es suficiente.
También necesitamos aprender a administrarlo, protegerlo, multiplicarlo y utilizarlo con propósito.
La educación financiera no garantiza riqueza instantánea. Tampoco elimina todos los riesgos de la vida. Pero puede ayudarnos a evitar errores costosos, tomar decisiones más conscientes y construir un futuro económico con mayor estabilidad.
¿Qué es realmente la educación financiera?
La educación financiera es la capacidad de comprender cómo funciona el dinero y utilizar ese conocimiento para tomar mejores decisiones económicas.
Incluye aprender a:
- Preparar y seguir un presupuesto.
- Diferenciar entre necesidades y deseos.
- Controlar los gastos.
- Utilizar el crédito responsablemente.
- Evitar deudas innecesarias.
- Crear un fondo para emergencias.
- Ahorrar para metas importantes.
- Comprender los intereses y la inflación.
- Evaluar riesgos.
- Invertir con prudencia.
- Proteger los ingresos y el patrimonio.
- Planificar la jubilación.
- Reconocer fraudes y promesas financieras engañosas.
- Desarrollar más de una fuente de ingresos.
La educación financiera no consiste únicamente en aprender términos bancarios o estudiar inversiones complejas.
Consiste, principalmente, en desarrollar hábitos que nos permitan tomar el control de nuestras decisiones.
El problema de ganar dinero sin saber administrarlo
Una persona puede ganar mucho dinero y aun así vivir constantemente preocupada por sus finanzas.
También puede tener un ingreso modesto y construir estabilidad mediante disciplina, planificación y decisiones inteligentes.
La diferencia no siempre está en cuánto se gana, sino en cuánto se conserva, cómo se utiliza y qué se construye con ello.
Cuando una persona no comprende sus finanzas, es más probable que:
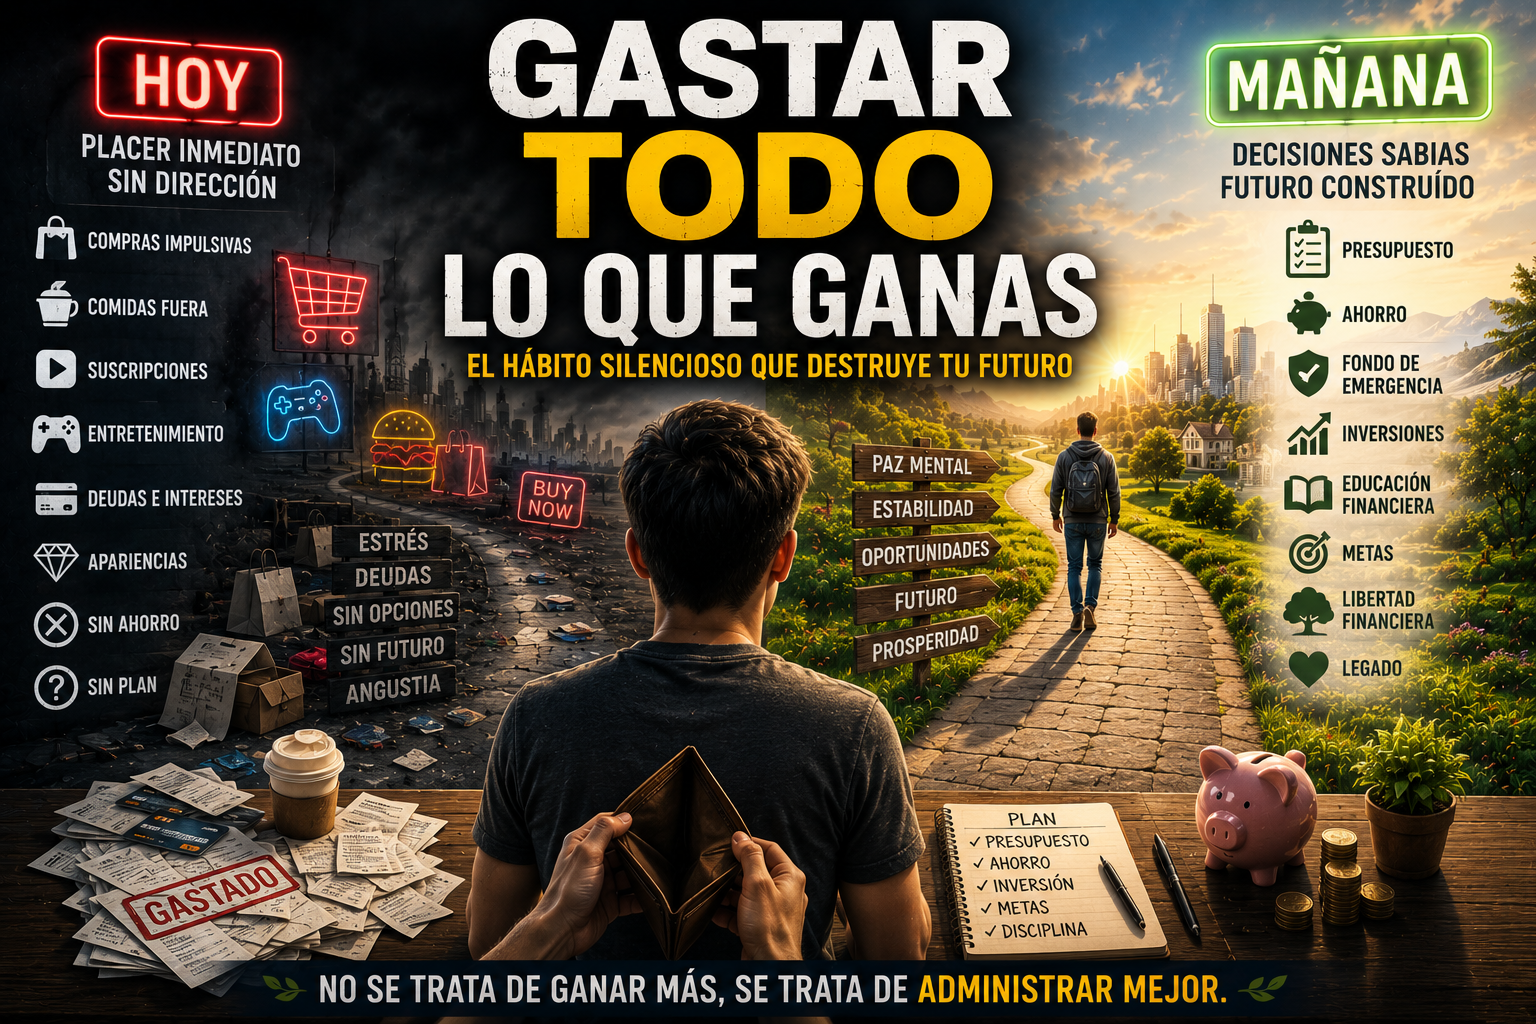
- Gaste todo lo que recibe.
- Depende de tarjetas de crédito para cubrir necesidades básicas.
- No tenga ahorros para emergencias.
- Pague intereses excesivos.
- Compre impulsivamente.
- Confunda ingresos con riqueza.
- Ignore los riesgos de una inversión.
- Se deja llevar por promesas de dinero rápido.
- Llegué a la jubilación sin suficiente preparación.
Por esta razón, aumentar los ingresos es importante, pero aumentar el conocimiento financiero también lo es.
Ganar más dinero sin mejorar nuestros hábitos puede simplemente llevarnos a gastar más.
La inflación y la pérdida del poder adquisitivo
Uno de los conceptos fundamentales de la educación financiera es la inflación.
La inflación ocurre cuando, con el paso del tiempo, los precios aumentan y el dinero pierde parte de su poder adquisitivo.
Esto significa que una cantidad de dinero que hoy permite comprar determinados productos quizá no pueda comprar lo mismo dentro de varios años.
La inflación afecta especialmente a quienes:
- Mantienen todo su dinero sin rendimiento.
- Dependen de un ingreso fijo que no aumenta.
- No revisan regularmente su presupuesto.
- No planifican para gastos futuros.
- Se endeudan con tasas de interés elevadas.
Comprender la inflación nos ayuda a reconocer que ahorrar es necesario, pero que también debemos pensar a largo plazo.
No se trata de invertir impulsivamente. Se trata de aprender qué alternativas existen, evaluar el riesgo y buscar formas responsables de preservar el valor de nuestros recursos.
El futuro económico exigirá nuevas habilidades
El mercado laboral del futuro probablemente será más dinámico, tecnológico y competitivo.
Muchas tareas repetitivas están siendo automatizadas. Al mismo tiempo, están surgiendo nuevas oportunidades relacionadas con la tecnología, el análisis de datos, la creación de contenido, la educación digital, el comercio electrónico, la ciberseguridad, el servicio remoto y la inteligencia artificial.
Esto no significa que todos los empleos desaparecerán.
Significa que muchas funciones cambiarán.
Las personas que desarrollen nuevas habilidades tendrán más posibilidades de adaptarse. Quienes dependan exclusivamente de lo que aprendieron hace muchos años podrían enfrentar mayores dificultades.
Algunas capacidades importantes para el futuro económico serán:
- Aprender continuamente.
- Utilizar herramientas digitales.
- Comunicarse con claridad.
- Resolver problemas.
- Adaptarse a nuevos sistemas.
- Administrar proyectos y prioridades.
- Construir una reputación profesional.
- Trabajar de forma independiente o remota.
- Comprender principios básicos de ventas y mercadeo.
- Utilizar la inteligencia artificial de manera responsable.
- Manejar correctamente las finanzas personales.
El conocimiento financiero y el desarrollo profesional estarán cada vez más relacionados.
Un empleo es importante, pero quizá no sea suficiente
Durante mucho tiempo, tener un empleo estable se consideró la base principal de la seguridad económica.
El empleo continúa siendo esencial para millones de personas. Sin embargo, depender de una sola fuente de ingresos puede representar un riesgo.
Una enfermedad, una reducción de personal, un cambio tecnológico, una recesión o una emergencia familiar pueden afectar repentinamente esa fuente de ingreso.
Por esa razón, muchas personas están considerando alternativas adicionales como:
- Trabajo independiente.
- Servicios profesionales.
- Pequeños negocios.
- Comercio electrónico.
- Mercadeo de afiliados.
- Creación de contenido.
- Consultoría.
- Alquiler de propiedades o equipos.
- Venta de productos digitales.
- Empleos de medio tiempo.
- Inversiones adecuadas a su perfil de riesgo.
Tener ingresos adicionales no significa perseguir todas las oportunidades disponibles.
Significa desarrollar, con paciencia, una segunda capacidad económica que pueda complementar el ingreso principal.
Toda oportunidad debe investigarse cuidadosamente. Debemos comprender sus costos, riesgos, requisitos, condiciones y posibilidades reales antes de invertir dinero.
La importancia de un presupuesto
El presupuesto no es un castigo.
Es un plan que le indica a nuestro dinero cuál será su propósito.
Sin un presupuesto, es fácil gastar primero y preguntarnos después dónde se fue el dinero. Con un presupuesto, podemos asignar recursos a necesidades, ahorro, deudas, metas y entretenimiento.
Un presupuesto sencillo puede dividirse en cinco áreas:
1. Gastos esenciales
Incluyen vivienda, alimentos, transporte, servicios básicos, seguros, salud y pagos indispensables.
2. Ahorro
Incluye el fondo de emergencia y el dinero destinado a metas específicas.
3. Pago de deudas
Especialmente aquellas con intereses elevados.
4. Desarrollo personal
Cursos, libros, herramientas o capacitación que pueden aumentar nuestra capacidad de generar ingresos.
5. Gastos personales
Entretenimiento, restaurantes, viajes y compras no esenciales, siempre dentro de límites razonables.
El objetivo no es eliminar toda satisfacción personal. El objetivo es evitar que los gastos de hoy destruyan las oportunidades del mañana.
El fondo de emergencia: una defensa financiera
Una emergencia puede ocurrir en cualquier momento.
El automóvil puede averiarse. Podemos enfrentar una factura médica, una reparación en el hogar, la pérdida de un empleo o una situación familiar inesperada.
Sin ahorros, estas situaciones suelen convertirse en deudas.
El fondo de emergencia es una cantidad de dinero reservada exclusivamente para gastos inesperados y necesarios.
Para comenzar:
- Establece una meta inicial pequeña.
- Separa una cantidad en cada período de pago.
- Mantén el dinero en una cuenta accesible, pero separada.
- No lo utilices para compras normales.
- Repón el dinero después de una emergencia.
Con el tiempo, muchas personas procuran acumular varios meses de gastos esenciales. La cantidad adecuada dependerá de los ingresos, las responsabilidades y la estabilidad laboral de cada hogar.
Lo más importante es comenzar.
El crédito: herramienta o trampa
El crédito puede ser útil cuando se utiliza responsablemente.
Puede facilitar la compra de una vivienda, la financiación de estudios, el desarrollo de un negocio o la atención de una necesidad importante.
Sin embargo, también puede convertirse en una carga cuando se usa para mantener un estilo de vida que los ingresos no pueden sostener.
Antes de utilizar crédito, debemos preguntarnos:
- ¿Realmente necesito esta compra?
- ¿Puedo pagarla sin endeudarme?
- ¿Cuál es la tasa de interés?
- ¿Cuánto pagaré en total?
- ¿Existen cargos adicionales?
- ¿Podré cumplir con los pagos si mis ingresos disminuyen?
- ¿Esta deuda aumentará mi bienestar o solamente mi apariencia?
El crédito no es dinero adicional.
Es dinero futuro que estamos comprometiendo en el presente.
Ahorrar e invertir no son exactamente lo mismo
Ahorrar significa reservar dinero para necesidades futuras y objetivos de corto o mediano plazo.
Invertir significa colocar dinero en un activo con la expectativa de que aumente su valor o genere ingresos, aceptando cierto nivel de riesgo.
El ahorro suele utilizarse para:
- Emergencias.
- Reparaciones.
- Viajes.
- Compras planificadas.
- Metas próximas.
La inversión suele relacionarse con:
- Jubilación.
- Crecimiento patrimonial.
- Objetivos de largo plazo.
- Generación futura de ingresos.
Toda inversión implica riesgo. Por eso, nadie debería invertir en algo que no comprende.
Antes de tomar una decisión, conviene investigar:
- ¿Cómo funciona la inversión?
- ¿Qué riesgos existen?
- ¿Cuáles son los costos y comisiones?
- ¿Qué tan fácil es recuperar el dinero?
- ¿Quién regula o administra el producto?
- ¿Qué ocurriría en un escenario negativo?
Las ganancias elevadas nunca están garantizadas. Cuando alguien promete grandes rendimientos sin riesgo, debemos proceder con extrema cautela.
La deuda buena y la deuda peligrosa
No todas las deudas tienen el mismo propósito ni las mismas consecuencias.
Una deuda puede ser productiva cuando ayuda a adquirir un activo, mejorar una habilidad o desarrollar una actividad capaz de generar valor.
Sin embargo, incluso una deuda considerada productiva puede convertirse en un problema si sus pagos superan la capacidad económica de la persona.
La deuda peligrosa suele incluir:
- Préstamos con tasas excesivas.
- Adelantos de efectivo.
- Compras impulsivas financiadas.
- Deudas utilizadas para cubrir otras deudas.
- Créditos obtenidos sin leer las condiciones.
- Préstamos para oportunidades no verificadas.
- Pagos mínimos que prolongan la deuda durante años.
La pregunta principal no debe ser solamente: “¿Me aprobarán el préstamo?”
La pregunta correcta es: “¿Puedo asumir esta obligación sin poner en peligro mis necesidades básicas y mis metas futuras?”
La tecnología está cambiando nuestra relación con el dinero
Hoy podemos abrir cuentas, enviar pagos, invertir, solicitar préstamos, administrar negocios y comprar productos desde un teléfono.
Esta comodidad ofrece grandes ventajas, pero también crea riesgos.
Las plataformas digitales pueden facilitar:
- Compras impulsivas.
- Suscripciones olvidadas.
- Fraudes.
- Robo de identidad.
- Decisiones de inversión precipitadas.
- Exposición a falsos expertos.
- Promesas de ingresos irreales.
La educación financiera moderna debe incluir seguridad digital.
Algunas medidas esenciales son:
- Utilizar contraseñas diferentes y seguras.
- Activar la autenticación de dos factores.
- Verificar los sitios antes de introducir información.
- No compartir códigos de seguridad.
- Revisar regularmente las cuentas.
- Evitar enlaces sospechosos.
- Desconfiar de mensajes que crean urgencia.
- Proteger los documentos personales.
- No enviar dinero a personas desconocidas.
- Investigar empresas y oportunidades antes de pagar.
En la economía digital, proteger nuestra información también significa proteger nuestro dinero.
La inteligencia artificial y el futuro del trabajo
La inteligencia artificial puede ayudar a redactar, analizar información, automatizar procesos, crear contenido, responder preguntas y mejorar la productividad.
Sin embargo, también puede modificar tareas, reducir ciertas funciones y aumentar las expectativas de rendimiento.
La mejor respuesta no es ignorar la tecnología ni temerle automáticamente.
La mejor respuesta es aprender a utilizarla.
Las personas pueden prepararse mediante:
- Cursos básicos sobre inteligencia artificial.
- Aprendizaje de herramientas relacionadas con su profesión.
- Desarrollo del pensamiento crítico.
- Verificación de la información generada.
- Uso ético y responsable de los datos.
- Combinación de habilidades humanas y tecnológicas.
La empatía, el juicio, la creatividad, la confianza, la experiencia y la capacidad de comprender necesidades humanas seguirán siendo valiosas.
La tecnología puede realizar tareas. Pero las personas todavía deben establecer objetivos, evaluar consecuencias y tomar decisiones responsables.
Enseñar educación financiera desde el hogar
La educación financiera debería comenzar mucho antes de que una persona reciba su primera tarjeta de crédito.
Los niños y jóvenes pueden aprender:
- Que el dinero se obtiene mediante trabajo, servicio o creación de valor.
- Que no todo deseo debe satisfacerse inmediatamente.
- Que ahorrar requiere paciencia.
- Que las compras tienen consecuencias.
- Que compartir y ayudar también forman parte del uso responsable del dinero.
- Que las deudas deben asumirse con cuidado.
- Que una oportunidad demasiado buena para ser cierta probablemente merece investigación.
- Que el éxito económico no define el valor humano.
Las conversaciones familiares sobre dinero no deben basarse únicamente en miedo o conflicto.
También pueden incluir metas, planificación, generosidad, responsabilidad y esperanza.
La educación financiera también es emocional
Muchas decisiones económicas no se toman con lógica, sino bajo la influencia de emociones.
Compramos para sentirnos aceptados. Gastamos cuando estamos tristes. Invertimos por miedo a quedarnos fuera. Nos endeudamos para impresionar. Evitamos revisar las cuentas porque sentimos ansiedad.
Por eso, una parte importante de la educación financiera consiste en reconocer nuestras emociones.
Antes de tomar una decisión económica importante, podemos preguntarnos:
- ¿Estoy actuando por necesidad o por impulso?
- ¿Estoy tratando de impresionar a alguien?
- ¿Estoy sintiendo miedo de perder una oportunidad?
- ¿Comprendo realmente lo que estoy aceptando?
- ¿He investigado otras alternativas?
- ¿Puedo esperar 24 o 48 horas antes de decidir?
A veces, la mejor decisión financiera es simplemente detenernos y pensar.
La riqueza no consiste solamente en tener dinero
Una visión saludable del futuro económico debe ir más allá de acumular bienes.
La verdadera estabilidad también puede incluir:
- Tiempo para la familia.
- Libertad para tomar decisiones.
- Salud.
- Paz mental.
- Capacidad para ayudar a otros.
- Ausencia de deudas destructivas.
- Un hogar seguro.
- Preparación para emergencias.
- Trabajo con propósito.
- Una jubilación digna.
- Recursos para dejar un legado.
El dinero es una herramienta importante, pero no debe convertirse en la medida absoluta del valor de una persona.
La educación financiera debe ayudarnos a vivir mejor, no a vivir obsesionados con compararnos.
Cómo comenzar a mejorar tu educación financiera
No necesitas aprenderlo todo en un solo día.
Puedes comenzar con acciones sencillas:
Paso 1: Conoce tu situación actual
Haz una lista de tus ingresos, gastos, deudas, ahorros y obligaciones.
Paso 2: Registra tus gastos
Durante un mes, anota cada gasto. Esta práctica puede revelar hábitos que antes no habías identificado.
Paso 3: Crea un presupuesto realista
No prepares un presupuesto perfecto e imposible de cumplir. Diseña uno que se adapte a tu vida.
Paso 4: Comienza un fondo de emergencia
Aunque la primera cantidad sea pequeña, empieza.
Paso 5: Ataca las deudas costosas
Organiza tus deudas y presta especial atención a las tasas de interés.
Paso 6: Aprende antes de invertir
Lee, compara, consulta fuentes confiables y evita tomar decisiones por presión.
Paso 7: Mejora una habilidad rentable
Elige una habilidad que pueda ayudarte a aumentar tus ingresos o mejorar tus oportunidades laborales.
Paso 8: Revisa tus seguros y protecciones
Verifica si tu familia, tus ingresos, tu salud, tu vivienda y tus bienes tienen una protección adecuada.
Paso 9: Establece metas específicas
En lugar de decir “quiero ahorrar”, establece cuánto, para qué y para cuándo.
Paso 10: Revisa tu progreso cada mes
La educación financiera es un proceso continuo, no una tarea que se completa una sola vez.
Un protocolo financiero sencillo para cada mes
Al comenzar o terminar cada mes:
- Revisa todos tus ingresos.
- Confirma los gastos esenciales.
- Identifica gastos innecesarios.
- Transfiere dinero al ahorro.
- Realiza los pagos de las deudas.
- Revisa movimientos bancarios.
- Cancela suscripciones que no utilizas.
- Evalúa el progreso de tus metas.
- Planifica gastos extraordinarios.
- Aprende un concepto financiero nuevo.
Este proceso puede tomar poco tiempo, pero su impacto acumulado puede ser significativo.
El futuro económico pertenece a quienes se preparan
Nadie puede predecir con exactitud cómo será la economía dentro de diez o veinte años.
Podemos anticipar, sin embargo, que habrá cambios.
Algunas industrias crecerán. Otras disminuirán. Surgirán nuevas profesiones. Cambiarán las herramientas. Los precios continuarán fluctuando. La tecnología seguirá transformando la vida cotidiana.
La preparación no elimina la incertidumbre.
Pero nos ayuda a enfrentarla con mejores recursos.
Una persona financieramente educada no necesariamente sabe todas las respuestas. Sabe investigar, comparar, preguntar, calcular, planificar y reconocer cuándo una decisión requiere más tiempo.
Esa capacidad puede marcar una gran diferencia.
Reflexión final
La educación financiera no debe reservarse para banqueros, empresarios o inversionistas.
Es una necesidad para cada trabajador, familia, estudiante, emprendedor y jubilado.
Cada decisión económica que tomamos afecta, de alguna forma, nuestro futuro.
Cuando aprendemos a presupuestar, ahorrar, utilizar el crédito con prudencia, protegernos de fraudes, desarrollar nuevas habilidades y crear metas realistas, comenzamos a construir algo más importante que una cuenta bancaria.
Construimos confianza.
Construimos opciones.
Construimos estabilidad.
Construimos la posibilidad de ayudar a nuestra familia y servir a otras personas.
Tal vez no podamos controlar toda la economía, los precios, las crisis o los cambios tecnológicos. Pero podemos mejorar la manera en que respondemos a ellos.
El mejor momento para aprender sobre dinero pudo haber sido hace muchos años.
El segundo mejor momento es hoy.
Llamado a la acción
Dedica esta semana a realizar una revisión honesta de tus finanzas.
Identifica un gasto que puedas reducir, una deuda que necesites organizar, una pequeña cantidad que puedas ahorrar y una habilidad que puedas comenzar a desarrollar.
No necesitas transformar tu vida económica en un solo día.
Necesitas comenzar con una decisión responsable y continuar avanzando.
El futuro económico no se construye solamente con grandes ingresos.
También se construye con conocimiento, paciencia, disciplina y decisiones conscientes.
Comienza hoy a fortalecer tu futuro económico. Revisa tus gastos, organiza tus deudas, establece una meta de ahorro y aprende un nuevo concepto financiero cada semana.
Descargo de responsabilidad
Descargo de responsabilidad: Este artículo se proporciona exclusivamente con fines educativos, informativos y de reflexión general. Su contenido no constituye asesoramiento financiero, legal, fiscal, contable ni de inversión personalizado. Las circunstancias, necesidades, objetivos y niveles de tolerancia al riesgo pueden variar significativamente de una persona a otra.
Antes de solicitar crédito, realizar una inversión, comenzar un negocio, modificar un plan de jubilación o tomar cualquier decisión económica importante, considera investigar cuidadosamente las condiciones, los costos y los riesgos correspondientes. Cuando sea necesario, consulta con un profesional financiero, legal, fiscal o contable debidamente calificado.
Toda inversión implica algún nivel de riesgo, incluida la posible pérdida parcial o total del capital. Los resultados anteriores no garantizan resultados futuros. No existen ingresos, ganancias ni rendimientos garantizados. Las referencias a negocios digitales, fuentes adicionales de ingresos, mercadeo de afiliados, trabajo independiente o emprendimiento no representan una promesa de resultados. El éxito dependerá, entre otros factores, de la preparación, la experiencia, el esfuerzo, los costos, las condiciones del mercado y las decisiones individuales.
El autor y el sitio web no asumen responsabilidad por pérdidas, daños o consecuencias derivadas del uso o interpretación de esta información. Cada lector es responsable de verificar los datos, evaluar su situación y tomar decisiones de acuerdo con sus propias circunstancias.
Debe estar conectado para enviar un comentario.